নগদ অর্থে বছরে ব্যয় এক লাখ ৭০ হাজার কোটি টাকা
- আপডেট টাইম : সোমবার, ২৮ সেপ্টেম্বর, ২০২৬
- ২ বার
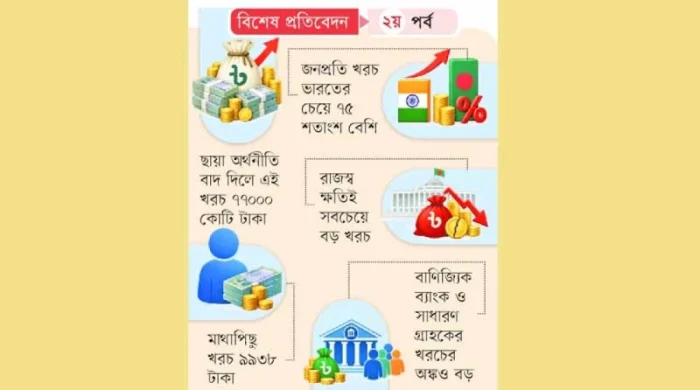
দোকানে কেনাকাটা থেকে শুরু করে বিভিন্ন সেবার মূল্য পরিশোধে এখনও নগদ টাকারই প্রাধান্য। হাতে টাকা দেওয়া-নেওয়াকে সহজ ও স্বাভাবিক মনে হলেও এর পেছনে অর্থনীতিকে বড় একটি খরচ বহন করতে হয়। এই খরচের বড় অংশই মানুষের চোখের আড়ালে থেকে যাচ্ছে। বাংলাদেশ ব্যাংকের গবেষণায় দেখা গেছে, দেশে নগদভিত্তিক লেনদেনব্যবস্থা চালু রাখতে বছরে ১ লাখ ৭০ হাজার ৪০০ কোটি টাকা খরচ হয়। এই অর্থ মোট দেশজ উৎপাদনের (জিডিপি) ৩ দশমিক ২৪ শতাংশের সমান। মাথাপিছু হিসাবে নগদ ব্যবহারের খরচ প্রায় ৯ হাজার ৯৩৮ টাকা। তবে ছায়া অর্থনীতির কারণে সরকার যে রাজস্ব হারায়, সেই অংশ বাদ দিলে এই খরচ দাঁড়ায় প্রায় ৭৭ হাজার ৮৭ কোটি টাকা, যা জিডিপির ১ দশমিক ৪৭ শতাংশ। এক্ষেত্রে মাথাপিছু খরচ হয় ৪ হাজার ৪৯৫ টাকা। প্রতিবেশী দেশ ভারতে জনপ্রতি এই খরচ প্রায় ২ হাজার ৫৫১ কোটি টাকা, যা বাংলাদেশের চেয়ে প্রায় ৭৫ শতাংশ কম।
অর্থনীতিবিদ ও চট্টগ্রাম বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের সাবেক অধ্যাপক ড. মইনুল ইসলাম আমাদের সময়কে বলেন, বাংলাদেশে নগদনির্ভর অর্থনীতি আরও অনেক দিন টিকে থাকবে। কারণ দেশের অর্থনীতি এখনও উন্নত দেশগুলোর মতো কার্ড ও ডিজিটাল লেনদেননির্ভর হয়ে ওঠেনি। ডিজিটাল লেনদেন বাড়ানোর জন্য প্রয়োজনীয় অবকাঠামোও পুরোপুরি গড়ে ওঠেনি। ফলে অর্থনীতির বড় একটি অংশ এখনও নগদ টাকার ওপর নির্ভরশীল। আর নগদনির্ভর এই অর্থনৈতিক কর্মকাণ্ডের কারণেই ছায়া অর্থনীতির আকারও বড় হচ্ছে। তার মতে, বাংলাদেশে ছায়া অর্থনীতির প্রকৃত আকার গবেষণায় উঠে আসা ২৭ দশমিক ২০ শতাংশের চেয়েও বেশি হবে।
সংশ্লিষ্টরা জানান, গত এক দশকে মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস), ইলেকট্রনিক ফান্ড ট্রান্সফার (ইএফটি), ব্যাংকের কার্ড, বাংলা কিউআরসহ বিভিন্ন ডিজিটাল মাধ্যমের ব্যবহার উল্লেখযোগ্যভাবে বেড়েছে। এতে দেশের পেমেন্ট ব্যবস্থায় বড় পরিবর্তন এসেছে। তবে এসব অগ্রগতির পরও নগদের ওপর নির্ভরতা কমানো এখনও বড় চ্যালেঞ্জ হয়ে আছে। কেন্দ্রীয় ব্যাংকের গবেষণায় বলা হয়েছে— বাংলাদেশের লেনদেনব্যবস্থা এখনও মূলত নগদনির্ভর। এর পেছনে তৈরি হয়েছে একটি ধারাবাহিক নগদ ব্যবহারের চক্র। গ্রাহক নগদে লেনদেন করেন, কারণ ব্যবসায়ী নগদ চান। আবার ব্যবসায়ী নগদ চান, কারণ পাইকার ও সরবরাহকারীদের বড় অংশ নগদে লেনদেন করেন। এভাবে গ্রাহক থেকে ব্যবসায়ী, পাইকার ও সরবরাহকারী— পুরো সরবরাহ ও সেবাব্যবস্থায়ই নগদ টাকার ব্যবহার চলতে থাকে।
এ বিষয়ে অর্থনৈতিক বিশ্লেষক ও গবেষক এম হেলাল আহম্মেদ খান আমাদের সময়কে বলেন, ডিজিটাল লেনদেন বাড়াতে সরকারের উদ্যোগ থাকলেও এখনও তা সর্বস্তরে পৌঁছায়নি। বিশেষ করে অনানুষ্ঠানিক খাতের ক্ষুদ্র ব্যবসায়ী ও সাধারণ মানুষের বড় অংশকে ডিজিটাল লেনদেনের আওতায় আনা সম্ভব হয়নি। মুদিদোকানসহ নিত্যপ্রয়োজনীয় পণ্য কেনাবেচার বড় অংশ এখনও নগদনির্ভর। তাই শুধু প্রযুক্তি চালু করলেই হবে না, এর সুবিধা সাধারণ ব্যবসায়ী ও মানুষের কাছে পৌঁছে দিতে হবে। ডিজিটাল লেনদেনকে আরও কার্যকর করতে শুধু ক্যাশলেস ব্যবস্থা নয়, পুরো প্রক্রিয়াকে অটোমেশনের আওতায় আনতে হবে। নগদের পরিবর্তে ডিজিটাল লেনদেন যত বাড়বে, অর্থনীতির খরচও তত কমবে।
নগদ লেনদেনকে বিনামূল্যের মনে করে সাধারণ মানুষ : গবেষণা বলছে, নগদ টাকা ব্যবহারের আগে সেটি ছাপানো, সংরক্ষণ, ব্যাংকের শাখা-উপশাখা ও এটিএম বুথে পৌঁছানো তথা এক জায়গা থেকে আরেক জায়গায় পরিবহন এবং নিরাপত্তা নিশ্চিত করতে হয়। এরপর গ্রাহক ও ব্যবসায়ীর হাতে পৌঁছানোর পরও টাকা ব্যবস্থাপনায় সময় ও অর্থ ব্যয় হয়; কিন্তু এসব খরচ আলাদা করে হিসাব না হওয়ায় লেনদেনের সময় চোখে পড়ে না। ফলে নগদ লেনদেন অনেকের কাছেই প্রায় ‘বিনামূল্যের’ বলে মনে হয়। অথচ নগদের এই ‘অদৃশ্য’ খরচই অর্থনীতির ওপর বড় বোঝা তৈরি করছে। গবেষণার হিসাবে, এই ব্যয়ের সবচেয়ে বড় অংশ বহন করছে সরকার। রাজধানীর গুলবাগের বাসিন্দা জাহানারা বেগমও ‘বিনামূল্যের’ নগদ টাকার পেছনে যে খরচ আছে সেটি জানেন না। আমাদের সময়কে তিনি বলেন, আমি ২০ বছরের বেশি সময় ধরে এই এলাকায় বসবাস করছি। পরিবারের প্রয়োজনে সপ্তাহে অন্তত দুই-তিন দিন বাজার করি। প্রতিবারই দরদাম করে পণ্য কিনেছি। তবে নগদ টাকার আলাদা কোনো খরচ আছে বলে কখনও মনে হয়নি।
সরকারের রাজস্ব ক্ষতিই সবচেয়ে বড় খরচ : নগদ ব্যবহারের মোট ব্যয়ের অর্ধেকেরও বেশি তৈরি হচ্ছে ছায়া অর্থনীতির কারণে। সরকারের সম্ভাব্য রাজস্ব হারানোর মাধ্যমে। গবেষণা অনুযায়ী, এই ক্ষতির পরিমাণ প্রায় ৯৩ হাজার ৩০০ কোটি টাকা, যা মোট খরচের প্রায় ৫৫ শতাংশ।
বাণিজ্যিক ব্যাংকেরও বিপুল খরচ : নগদ অর্থ ব্যবস্থাপনার দ্বিতীয় সর্বোচ্চ খরচ বহন করছে বাণিজ্যিক ব্যাংক। বছরে নগদ ব্যবস্থাপনায় তাদের খরচ প্রায় ৩৬ হাজার ৮০০ কোটি টাকা। ব্যাংকের শাখা ও এটিএম নেটওয়ার্ক পরিচালনা, নগদ সংরক্ষণ, নিরাপত্তা, পরিবহন, হ্যান্ডলিংসহ বিভিন্ন কাজে এ অর্থ ব্যয় হয়।
ব্যক্তি পর্যায়ে ব্যবহারকারীর খরচের অঙ্কও বড় : ব্যক্তি পর্যায়ে নগদ ব্যবহারের মোট বার্ষিক খরচ প্রায় ২৮ হাজার কোটি টাকা। এর মধ্যে রয়েছে ঘরে বা ব্যবসা প্রতিষ্ঠানে নগদ রাখার কারণে হাতছাড়া হওয়া সুদ, টাকা চুরি বা হারানোর ঝুঁকি, নগদ তুলতে যাতায়াতে ব্যয় করা সময়ের সুযোগ-ব্যয় এবং বিভিন্ন সেবা ও এজেন্টকে দেওয়া ফি। গবেষণায় বলা হয়েছে, শুধু গচ্ছিত নগদের ওপর হাতছাড়া হওয়া সুদের খরচ প্রায় ৬ হাজার ৪০০ কোটি টাকা। সাধারণ ব্যবহারকারীর নগদ সংগ্রহে ব্যয় করা সময়ের সুযোগ-ব্যয় ১২ হাজার ২০০ কোটি টাকা এবং নিরাপত্তাঝুঁকির খরচ প্রায় ৫ হাজার ৪০০ কোটি টাকা।
কেন্দ্রীয় ব্যাংকসহ অন্য স্টেকহোল্ডারদের খরচ : খুচরা ক্ষুদ্র ব্যবসায়ীদের নগদ ব্যবস্থাপনায় বছরে ৬ হাজার ২০০ কোটি টাকা খরচ হয়। ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর নগদ ব্যবস্থাপনায় খরচ ৫ হাজার ৬০০ কোটি টাকা। আর কেন্দ্রীয় ব্যাংকের খরচ হয় ৪০০ কোটি টাকা। এছাড়া দ্রুত বিক্রয়যোগ্য ভোগ্যপণ্য (এফএমসিজি) বিক্রেতাদের খরচ প্রায় ৬০ কোটি টাকা।
কেন নগদ টাকার আধিপত্য : অর্থনীতিতে নগদ লেনদেনের খরচ বেশি হলেও কয়েকটি কাঠামোগত কারণে এর আধিপত্য এখনও কমছে না বলে গবেষণায় উল্লেখ করা হয়েছে। এর মধ্যে রয়েছে— ডিজিটাল পেমেন্ট অবকাঠামোর সীমাবদ্ধতা, বিশেষ করে গ্রামীণ এলাকায় নিরবচ্ছিন্ন নেটওয়ার্ক সুবিধার ঘাটতি। পাশাপাশি ডিজিটাল আর্থিক সাক্ষরতার ঘাটতি আরেকটি কারণ। অনেক ব্যবহারকারী নিজেরাই মোবাইল আর্থিক হিসাব পরিচালনা করতে পারেন না। ডিজিটাল লেনদেনের নিরাপত্তা নিয়েও মানুষের মধ্যে ভয় ও সংশয় রয়েছে। এর সঙ্গে যুক্ত হয়েছে আরেকটি সমস্যা— নগদ ব্যবহারের প্রকৃত খরচ সাধারণত চোখে পড়ে না। অন্যদিকে ডিজিটাল লেনদেনের ফি বা চার্জ সম্পর্কে গ্রাহকদের পর্যাপ্ত তথ্য দেওয়া হয় না। আবার মার্চেন্ট ডিসকাউন্ট রেটের (এমডিআর) কারণে ব্যবসায়ীদের একটি অংশ ডিজিটাল লেনদেনে আগ্রহী হন না। এসব কারণে গ্রাহক ও ব্যবসায়ী— দুই পক্ষের কাছেই নগদ লেনদেনের অভ্যাস টিকে থাকছে এবং পুরো সরবরাহ ও সেবাব্যবস্থায় নগদের ওপর নির্ভরতা বজায় থাকছে।
এ বিষয় গবেষণার সঙ্গে যুক্ত বাংলাদেশ ব্যাংকের এক কর্মকর্তা আমাদের সময়কে বলেন, নগদের ক্ষেত্রে মোবাইল ফোন, ইন্টারনেট, অ্যাপ, পিন কিংবা কোনো প্রযুক্তিগত জটিলতা ছাড়াই লেনদেন করা যায়। পাশাপাশি ডিজিটাল পেমেন্টে চার্জ, নিষ্পত্তির সময়, প্রযুক্তিগত সমস্যা এবং কর ফাঁকি দিতে অনাগ্রহের মতো বিষয় রয়েছে। তাই নগদের খরচ কমাতে ডিজিটাল পেমেন্টকে আরও সুবিধাজনক করতে হবে।